
Оснастка окупается через годный выпуск
Специальная оснастка требует первоначальных затрат, но может сокращать время установки, число ошибок и расход инструмента. Для оценки сравнивают два технологически пригодных варианта на одинаковом годном результате. Дополнительная стоимость нового решения включает проектирование, изготовление, доводку и запуск. Экономия на детали должна учитывать связанные с оснасткой дополнительные расходы, иначе срок окупаемости получится необоснованно коротким.
Простой срок окупаемости показывает, за какое время накопленная недисконтированная денежная экономия возмещает исходные дополнительные затраты. Если экономия постоянна, T = K/S, где K измеряется в рублях, S — в рублях за год, а T — в годах. Пороговый выпуск N* = K/Δc выражается в годных деталях, если Δc задано в рублях на годную деталь. Эти показатели отвечают разным вопросам: количество деталей ещё надо связать с реальным производственным календарём.
Что включать в сравнение
| Параметр | Назначение | Типичная ошибка |
|---|---|---|
| Дополнительные начальные затраты K | Разность затрат нового и базового вариантов | Включение всей стоимости вместо разности |
| Экономия Δc | Снижение затрат на годную деталь | Игнорирование ремонта и расходников |
| Годовой выпуск Q | Перевод экономии в годовой поток | Подмена заказов паспортной производительностью |
| Срок службы | Проверка возможности вернуть затраты | Окупаемость после плановой замены |
| График поступлений | Дисконтированная оценка | Путаница месяцев и лет |
Таблицу можно прокручивать по горизонтали →
Условный численный пример
Пусть дополнительная начальная стоимость приспособления K = 120 000 руб., снижение затрат Δc = 20 руб. на годную деталь, а подтверждённый выпуск Q = 6000 годных деталей в год. Дополнительных текущих расходов в этой учебной модели нет. Годовая экономия S = 20·6000 = 120 000 руб./год. Простой срок T = 120 000/120 000 = 1 год, пороговый выпуск N* = 120 000/20 = 6000 деталей. Накопленный чистый эффект после N деталей равен 20N − 120 000 руб.
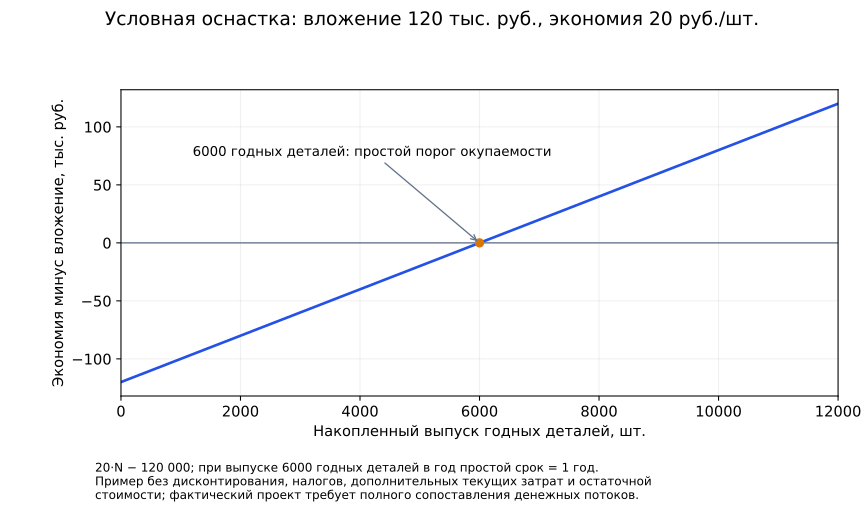
При фактическом выпуске 3000 деталей в год тот же порог достигается за 2 года, если оснастка сохраняет ресурс и экономия не меняется. При выпуске 9000 деталей — примерно за 0,67 года. Это арифметическая чувствительность, а не прогноз заказов. Если для обслуживания понадобится 30 000 руб. ежегодно, при исходном выпуске годовая чистая экономия уменьшится до 90 000 руб., а простой срок станет 1,33 года.
Почему дисконтированный срок отличается
Для отдельной учебной проверки возьмём исходные 120 000 руб. ежегодной экономии и условную ставку дисконтирования r = 10 % в год. Считаем экономию поступающей в конце каждого года. Её приведённая величина за первый год равна 120 000/1,10 = 109 090,91 руб.; исходные затраты ещё не возмещены. За два года накопится 109 090,91 + 120 000/1,10² = 208 264,46 руб. При таких дискретных поступлениях дисконтированная окупаемость наступает в конце второго года.
Распределять остаток пропорционально внутри второго года можно лишь после принятия дополнительного предположения о внутригодовом потоке. Простой показатель не учитывает стоимость времени и экономию после возврата затрат. Ни один срок сам по себе не оценивает весь жизненный цикл: возможны замены, остаточная стоимость и прекращение выпуска. Ставка здесь условна и не является рекомендацией по финансированию.
Границы инженерного решения
Пример не учитывает налоги, накладные расходы, оборотный капитал и изменение цены денег, кроме явно заданного дисконтирования. Реальная калькуляция опирается на план производства, ресурс оснастки и измеренную разницу времени. Экономию рабочего времени признают денежным эффектом только при понятном изменении расходов или полезном использовании освобождённой мощности. Если приспособление ухудшает доступность обработки или качество, сравнение пересматривают. Итоговый вывод должен сохранять условия, при которых порог выпуска достижим до окончания службы оснастки.
Первичные источники
- NIST: методы анализа производственных капитальных затрат
- NIST: различие простой и дисконтированной окупаемости
Источники проверены 09.10.2026. Числа учебных примеров условны.